微行情 | “铜”说“锌”语
一、行情回顾
金属铜是2025年有色金属板块中市场关注度最高、供需基本面最优、金融属性最强的品种。2025年,铜价年度涨幅创2009年以来新高;12月更是创出历史新高,站上90000元/吨关口,上涨势头不减。
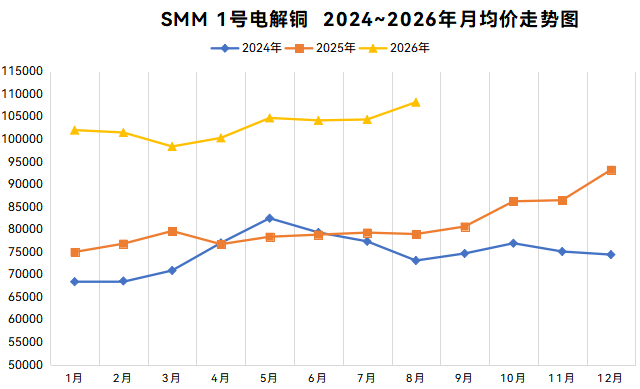
进入2026年1-8月,铜价整体呈现“冲高—急挫—修复—再上行”的走势,沪铜主力在95000-108000元/吨区间高位震荡。一方面,全球铜市维持供应紧平衡,新能源、电网及电气化需求支撑铜价高位运行;另一方面,地缘冲突、海外货币政策的扰动放大了价格弹性,引发铜价在高位区间内出现多轮宽幅波动。具体来看:
1-2月:避险交易驱动,铜价冲高。宏观层面利多集中释放,黄金、白银等贵金属屡创新高,市场避险情绪升温,资金转向具备金融属性的铜资产。沪铜受风险偏好与再通胀交易共同推动,主力合约最高突破110000元/吨。
3月:地缘冲击叠加强美元,铜价急挫。中东局势升级带动原油价格大涨,通胀预期回升强化美元资产吸引力,“强美元”逻辑对有色金属形成压制。铜价自高位回落,但低库存与冶炼端约束使基本面仍具托底作用,沪铜主力下探最低至92000元/吨左右。
4月:美元走弱+主动去库,铜价修复上行。美元指数持续回落,对金属的压制力减弱,叠加国内电解铜社会库存快速去库,现货偏紧预期增强。多重利好共振下,沪铜稳步反弹并站稳100000元/吨关口。
5-7月:关税虹吸+美元偏弱,铜价重心上移。6月底美国宣布自2027年1月1日起对全球进口精炼电解铜加征15%关税,2028年1月1日起税率进一步上调至30%。政策预期下,美国市场提前吸纳全球可流通铜资源,美国以外地区显性库存持续下降,加剧非美市场供应偏紧。叠加美元走弱、风险偏好回升,铜价重心逐步抬升。
8月:库存去化接力,沪铜突破高位。美联储加息预期减弱,国内电解铜社会库存再度快速去化,低库存与旺季预期共同推动铜价重心持续上移,沪铜突破109000元/吨,完成从“修复”到“再上行”的阶段切换。
二、行情展望
展望2026年四季度,铜价将延续“宏观定弹性、供应定底部、需求定高度”的走势,维持高位偏强运行,铜价重心上移至100000—115000元/吨,但历史高位之上,预期交易与现实兑现之间的摩擦将放大双向波动。关税政策、全球央行货币政策、地缘政治的反复可能带来阶段性回撤。
宏观面:宽松预期、政策博弈与中东地缘风险交织,金融属性双向摆动。
美联储货币政策已由“预设降息路径”转向“看数据办事”的相机抉择模式。若美国通胀温和回落、就业边际走弱,美元与美债收益率承压,铜的金融溢价有望继续抬升;若联储释放偏鹰信号或通胀反弹,美元阶段性走强将压制高位铜价。四季度除9月15-16日会议外,美联储还将在10月27-28日、12 月8-9日召开会议,需重点关注。
同时,中东局势是2026年宏观定价中不可忽视的变量。美伊对峙、霍尔木兹海峡通航风险及红海—波斯湾航运扰动,使原油价格频繁冲高,油价上涨通过“能源成本—通胀预期—货币政策”链条反作用于铜价。
此外,美国精炼铜关税决策窗口是四季度最大政策变量:2027年1月起加征15%、2028年提至30%的预期已驱动全球可流通铜向美国“虹吸”,COMEX库存升至历史高位,非美地区显性库存被持续抽紧。若关税如期落地,跨市价差与现货升水将维持强势;若推迟、缩减或豁免,则可能出现“买预期、卖现实”的回吐行情。
供应端:矿端开工不足,冶炼利润承压,低库存成常态。
延续2025年的高频扰动趋势,2026年全球铜矿供应恢复仍不平稳。SMM已将2026年全球硫化铜矿产量预测由6月版本的1911.3万金属吨下修至1904.1万金属吨,减少7.2万金属吨,同比增幅由约1.3%收窄至约0.9%。尽管新扩建项目持续贡献增量,存量矿山品位下滑及复产进度偏慢仍削弱供应增长,全球铜精矿供应持续偏紧。国内冶炼厂在长单覆盖不足、现货矿偏紧背景下,增产弹性受限;若副产品硫酸价格走弱,冶炼端主动检修可能增多。叠加美国关税预期导致的铜资源“向西转移”,非美地区显性库存或继续处于偏低水平,LME、SHFE库存难以大幅累库,现货升贴水对盘面支撑偏强。
需求端:传统领域企稳,新动能托底,旺季成色决定高度。
铜需求已从此前“地产+基建”单核驱动,转向“电力电网+新能源+AI算力基础设施”多核驱动。国内特高压、配电网、变压器、储能及风光装机维持高景气,电网投资对铜消费形成中长期底盘;新能源汽车、充电桩、数据中心、发电机组等单位耗铜量更高,使铜在能源转型与算力扩张中具备“结构性通胀”属性。传统地产、部分家电与通用机械虽难现强复苏,但以旧换新、出口替代与季节性排产可部分对冲下行。“金九银十”若兑现为下游开工回升、铜材订单改善与社会库存去化,铜价有望冲击区间上沿。
综合来看,2026年第四季度铜价仍将维持偏强格局,整体看涨逻辑不变。风险层面需关注三点:美联储政策转向,美国关税政策执行推迟或豁免,以及国内旺季去库不及预期。
一、行情回顾
2026年1-8月,锌价呈现“外强内弱、成本托底、宏观放大波动”的走势。海外矿山扰动、中东战争冲击、拉美减产等事件频发,使“矿紧”从预期变为现实。沪锌主力上半年在23000—25500元/吨区间反复,8月随伦锌挤仓和美元波动抬升至26000元/吨一线。具体来看:
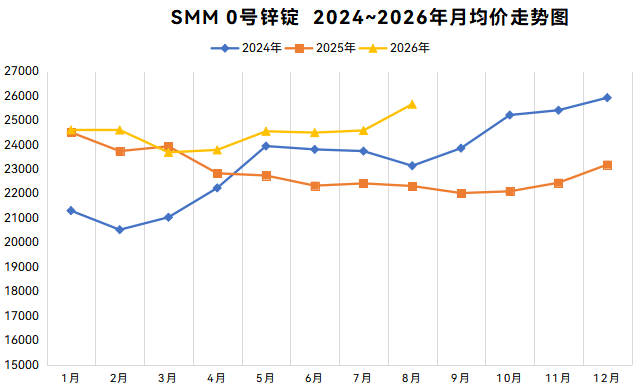
1-2月:预期宽松,锌价冲高回落。年初国际地缘政治不稳,资金避险情绪升温,锌价跟随铜价大涨,一度上摸至27000元/吨,但未能持续,回落至24500元/吨左右。
3月:强美元+油价冲击,沪锌探底。中东战事推高布伦特油价,美国通胀粘性回升,美联储降息预期后移、美元走强,有色金属集体承压。沪锌下探至22500元/吨附近。此时矿端已开始紧张,国产TC由正转负,但国内锌锭库存偏高,基本面“矿紧锭松”未被市场充分定价,价格以下跌消化需求弱势。
4-7月:海外矿山减产、冶炼厂原料成本刚性抬升,锌价重心持续上移。美元阶段性走弱带来修复,但锌的真正支撑来自产业内部:能源问题扰动,海外冶炼厂产量释放预计不及预期,全球锌矿产量预计同比下滑约2.1%。
8月:海外挤仓+国内跟涨,沪锌破26000元/吨。伦锌触及3800美元/吨创近四年新高,空头回补与矿紧预期共振。国内方面,冶炼亏损未触发规模减产,但出口窗口间歇性打开、社库出现窄幅去化,沪锌主力上涨至26000元/吨附近。
二、行情展望
展望2026年四季度,锌价将跟随宏观走势为主,上方国内库存有压制,下方LME库存和加工费走低支撑明显,预计延续高位宽幅震荡。
宏观面:美联储相机抉择+中东油价,是锌价波动的放大器。
若能源通胀推升加息预期,美元与美债收益率走强,锌的金融估值受压;若经济数据走弱、加息落空,流动性预期回摆,锌价随有色板块修复。此外,霍尔木兹与红海航运扰动不仅推高能源成本,也影响伊朗、中亚、地中海方向锌矿及半成品物流,使“矿紧”获得地缘溢价。
供应端:矿紧是底,冶炼减产是潜在催化剂,国内高锭库存是天花板。
2026年全球锌矿增量不足1%,哈萨克斯坦、秘鲁、伊朗、澳洲等供应扰动频出;国产矿受品位、检修、矿权整合限制,进口矿补充不足,TC深度为负反映矿端话语权极强。SMM预计国内精炼锌仍贡献全球主要过剩量级,但若四季度硫酸等副产品收益回落、原料库存见底、环保或检修加码,冶炼端主动减产可能从“预期”变为“现实”。与此同时,海外挤仓风险仍会拉动沪锌。
需求端:地产拖累、基建与电力托底,新能源提供边际增量。
锌消费60%以上在镀锌:地产新开工偏弱持续压制镀锌管、建筑五金、压铸件;但特高压、配电网、光伏支架、充电桩壳体、汽车镀锌板形成结构性对冲,但难以支撑持续性的大涨。
三、锌源添加剂的行情回顾和展望
(一)氧化锌
2026年上半年,轻质氧化锌价格整体处于高位震荡区间,但价格重心有所上移。其走势大致可分为两个阶段:
1-5月:受原材料成本大幅上涨影响,氧化锌价格居高不下;
5月末-7月:由于下游需求持续低迷,氧化锌价格出现小幅下行。
从成本端来看,由于次氧化锌等含锌物料及辅料硫酸价格持续高位运行,短期内难以出现大幅回落。尽管部分企业可通过提炼小金属等方式获取一定盈利空间,但氧化锌的整体成本下降空间依然有限。展望后市,一旦陶瓷、橡胶、农牧等下游行业需求回暖,氧化锌价格将复苏上涨。
(二)硫酸锌
2026年上半年,一水硫酸锌价格呈现“前低中高后下、震荡下行”的走势格局。
1-2月:生产企业普遍预期硫酸价格将回落,因而采取放价增量的策略,提前锁定硫酸锌销量。
3-4月:受中东地缘冲突影响,硫磺价格暴涨,叠加国内农用化肥需求旺盛,硫酸也从年初1000元/吨涨至最高1900元/吨,受成本影响,硫酸锌价格一路高涨。
5-6月:由于海运价格持续上行,出口渠道受阻,硫酸锌内销市场表现疲软,价格逐步回落。
7-8月:原料成本仍处高位,而饲料、农肥等内需偏弱,出口流通环节依旧不畅,生产企业被迫减产,硫酸锌价格进入筑底阶段。
关于兴嘉生物




 热门视频
{{item.content}}