猪价磨底,只降本救不了中小场!肉品溢价才是活路?
恒众(天津)农牧罗玉祥董事长接受专访
商品化饲料厂的
市场空间被谁“拿走”了
罗董的观察与行业数据指向同一个方向。十年前,中小散户约占生猪出栏量的90%,集团饲料基本自给,商品化饲料面对的是九成中小散户市场;如今集团规模场通过自养、放养、代养等方式控制的出栏份额已高达50%-60%,留给商品化饲料厂的空间只剩四到五成。更值得关注的是,部分头部集团在完成养殖布局后,反向进入商品化饲料市场,以更低价格和宽松账期争夺剩余份额。中小饲料厂面对的,不再只是“行情不好”,而是客户基数在物理意义上消失。
散户退出带来的连锁反应同样剧烈。依附散户的经销商体系大面积失效,一两百头以下的养殖户多数转为给集团公司代养,饲料则由集团统一投放,不再具备独立合作空间。新形势下,罗董将目光锁定在存栏500头到5000头母猪的中等规模场身上:这个群体资金实力不如集团,团队配置不及集团,体量又决定了“没有退路”。在行业亏损面持续扩大的阶段,他们恰恰是压力最集中、也是最需要外部系统性支持的群体。
从“解决问题”到“预防问题”
再到“经营好企业”
服务中等规模场,传统的“产品+解决方案”逻辑正在失效。罗董的判断是,规模场具备一定技术力量,常规小问题可以自行处理,留给外部服务商的,只剩下“客户尚未意识到或尚无能力解决”的问题。恒众由此将服务思路调整为“产品+预防方案”:方案的价值不在于事后补救,而在于把问题拦截在发生之前。这对方案的维度、前瞻性和系统广度提出了远高于过去的要求。
更深一层的变化发生在服务边界上。恒众在原有聚焦猪只本身的5.0养殖理念基础上,升级推出5.0+,将服务内容从养殖环节扩展到养殖场的整体经营管理。5.0解决的是“把猪养好”——通过营养、环控、保健三大模块的标准化流程,让规模场以“傻瓜式操作”低成本搭建自有团队,摆脱对个别高薪外聘技术场长的依赖。5.0+则进一步介入团队建设与经营决策:中等规模场老板需要补上周期判断、现金流管理、财务管理、经营决策这些过去被散户退出后“自然回升”逻辑所掩盖的能力。罗董坦言,这一升级在逐步推进中,持续不断的受到中等规模养殖场老板的关注。在当前阶段,这是为数不多既能建立客户黏性、又真正触及养殖场生存痛点的路径。
降本是底线
但“底线”本身在移动
行业里有一种流行的叙事:猪价低迷是因为大家都在降本,降本导致产能去化缓慢。罗董却不太认同这种归因。他认为,当前价格承压的核心是供需失衡:2025年头部23家养殖企业中21家出栏增长,平均增幅约25%,供给持续放量才是价格下行的直接推手。降本不是“因”,而是竞争的结果——只要行业存在竞争,把成本做到低于行业平均水平就永远是企业的利润来源,这一主题不会过时。
但降本存在物理极限,而“极限”本身正在被规模化改写。当集团企业凭借自繁自养体系、规模化运营、融资能力、采购议价能力和国家政策优势将完全成本压到中小场难以企及的水平时,中等规模场如果继续在“谁的成本更低”这一维度上追赶,几乎没有胜算。罗董给出的替代方向是溢价:不是奢侈品路线那种面向极少数群体的“概念肉”,而是区域性的适度溢价——养几百头猪在本地周边消化,品牌推广费用低,溢价不必很高,但却足以让中小养殖场主体获得集团场难以获取的利润空间。参考日本小规模养殖模式的逻辑,这一路径对家庭农场和中等规模场更为友好。
品种与品类的演化则可能沿着另一条线索展开。罗董判断,养猪业大概率复刻肉鸡产业的分化格局:一端是按工业思维追求效率与成本的工业化主流品类,另一端则是适配本土烹饪习惯的特色品类。纯本土土猪生产效率低、成本高,难以承载大规模市场供给和竞争力;更具现实感的路径是以外三元等主流品种为效率底盘,导入本土猪的风味与肉质基因,在保住生产效率的前提下改善肉品质——类似肉杂鸡已大部分携带快大型肉鸡血统、仅保留少量本土血统的演化方式。
肉品质的“最后一公里”
不在配方表上
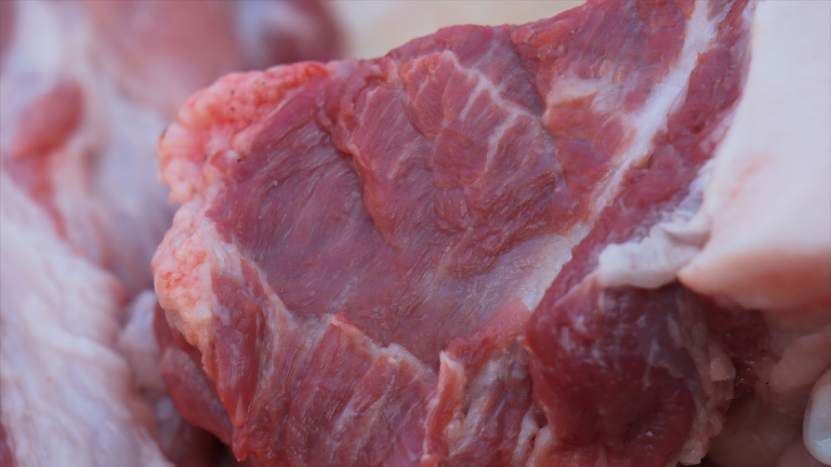 谈及肉品质提升,罗董将问题拆解为两个可操作的维度:风味口感与肌内脂肪。
腥臭味的来源,他归结为“代谢毒素滞留”。一方面,棉粕、菜粕、花生粕等杂蛋白原料会将原料异味和霉菌毒素直接带入肉中;另一方面,猪只在生病、长期用药、高密度、环境因素不理想情况下代谢功能下降,体内毒素难以排出。恒众的对应措施清晰而克制:配方标配发酵类产品,辅助每日代谢毒素排出;主张纯玉米、豆粕体系,不以杂蛋白原料换取表观成本优势。
肌内脂肪的改善则走了一条“直接供脂”的路径:传统配方中脂肪主要依靠碳水化合物在肝脏转化,路径长、效率低,部分脂肪滞留内脏形成板油;直接补充油脂后,脂肪分解合成路径缩短,更快进入血液并沉积到肌肉中。这一机理尚未完成严格的科学验证,但罗董提供了一线观察:板油重量较传统配方减少一半以上。
“猪好肉才好”——环控、健康度、用药控制的重要性不在营养之下。环境控制不好导致频繁生病,长期用药又会打破猪只生理平衡,最终在肉的酸度、水分和口感上留下痕迹。他的总结是“营养往上提、环控往上提、用药和疫苗往下降”,本质上是在为肉品质铺设一条从源头到终端的健康基线,而非在屠宰端做末端修饰。
一张缺失的“价签”
肉品质改善在恒众5.0体系下被定位为“额外附加值”:体系本身的价值已经体现在生产成绩提高带来的回报上,并且品质提升不需要额外投入。罗董算了一笔账:因猪肉品质提升使得毛猪每斤多卖约0.5元,即可带来约8%的净利。市场端并非没有信号——品质优秀的生猪,猪贩或屠宰场会主动加价0.2-0.3元/斤收购,以免优质猪源被截走。问题在于,大量养殖者尚未意识到自家生猪具备溢价能力,买卖双方也缺乏统一的品质评判语言。
事实上,猪肉品质的量化定标并非没有行业尝试。2025年广东省畜牧兽医学会发布的《优质猪肉等级评定》团体标准,已将肌内脂肪含量、嫩度、肉色、滴水损失等指标纳入分级体系,特优级要求肌内脂肪不低于3.0%。但标准的存在与市场的实际运用之间仍有距离。罗董的下一步计划,是联合专业检测机构把品质指标逐项量化,让消费者可直观比较、可追溯鉴别;同时让养殖户依据自家猪肉的品质去报价。他特别强调,标准应以占市场主流的改良型白猪为基础,而非以占比不足10%的纯土猪为基准——否则标准失去普适性,也无法承载工业化大品类的品质升级。
结 束 语
在恒众5.0的价值天平上,“养好猪”一端已有PSY、断奶体重、出栏天数、料肉比等硬指标,“卖好肉”一端品质结果也已经显现,但量化标尺尚待补齐。罗董想做的,是把这根标尺嵌进体系,让合作养户在猪价磨底的漫长季节里,除了“熬”之外,手里多一张可以主动打出去的牌。对于站在退场边缘的中等规模场而言,这张牌的意义,或许比又一轮降本竞赛要实在得多。




 热门视频
{{item.content}}