欧盟猪肉市场更新:种群收缩放缓,产能逐步企稳
一.核心要点速览
二.生猪种群:整体仍处下降通道
欧盟生猪数量2025年末为1.315亿头,同比下降0.5%(减少68.5万头),延续自2020年以来的下行趋势(较2020年下降10%)。
主要国家表现:
市场份额分布:西班牙26%、德国16%、丹麦9%、法国9%、波兰7%。
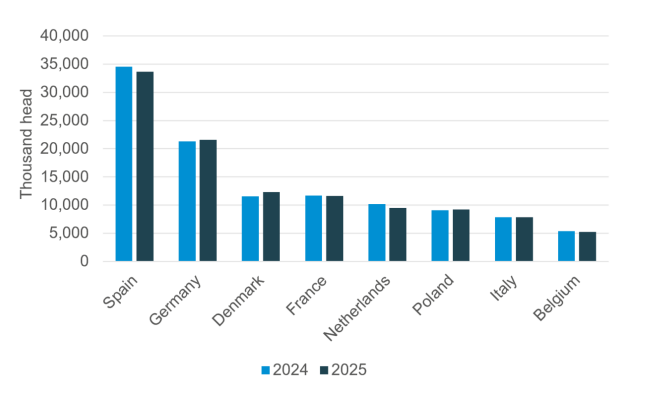
图1:欧盟主要国家生猪数量(2024 vs 2025,千头)| 来源:Eurostat
三.能繁母猪:小幅回升,长期趋势仍降
能繁母猪是生猪供应的领先指标,2025年达1030万头,同比增长0.8%(增加7.69万头),但仍比2015年缩小13%。小幅增长可能表明去产能暂时放缓,而非长期下降趋势的逆转。
各国表现:
风险提示:西班牙强化核心地位,荷兰因政策收缩。当前市场与政策压力仍对前景构成制约。
四.仔猪:十年最高,丹麦表现亮眼
20kg以下仔猪数量提升6.1%至4240万头,为十年来最高水平。增长高度集中于丹麦(+55%至660万头),可能与生产效率提升(每头母猪仔猪数增加、饲料转化率改善)以及丹麦活猪出口创纪录(2025年达1850万头,+1%)带来的出口需求支撑有关。
剔除丹麦后,主要产区仔猪均增长:
一句话:母猪群虽小但效率更高,欧盟正实现"更少的母猪,生产更多的猪"。
五.育肥猪:大肥猪比例上升
110kg以上大肥猪数量2025年同比增长7.6%至1050万头,较2015年扩大24%。大肥猪占50kg以上育肥群比例从2015年的14.5%升至19.5%,反映出栏体重持续增加。
各国表现:
尽管育肥群总量仍比2020年峰值低12.3%,但2025年未出现收缩,显示供应端趋于稳定。
六.对英国的影响与风险提示
供应趋稳:经过数年供应收紧,欧盟猪肉供应似乎正在企稳。AHDB最新短期展望预测2026年产量仅增长0.3%。
对英国影响:
本文基于AHDB 2026年8月27日报告整理,市场信息仅供行业参考。




 热门视频
{{item.content}}